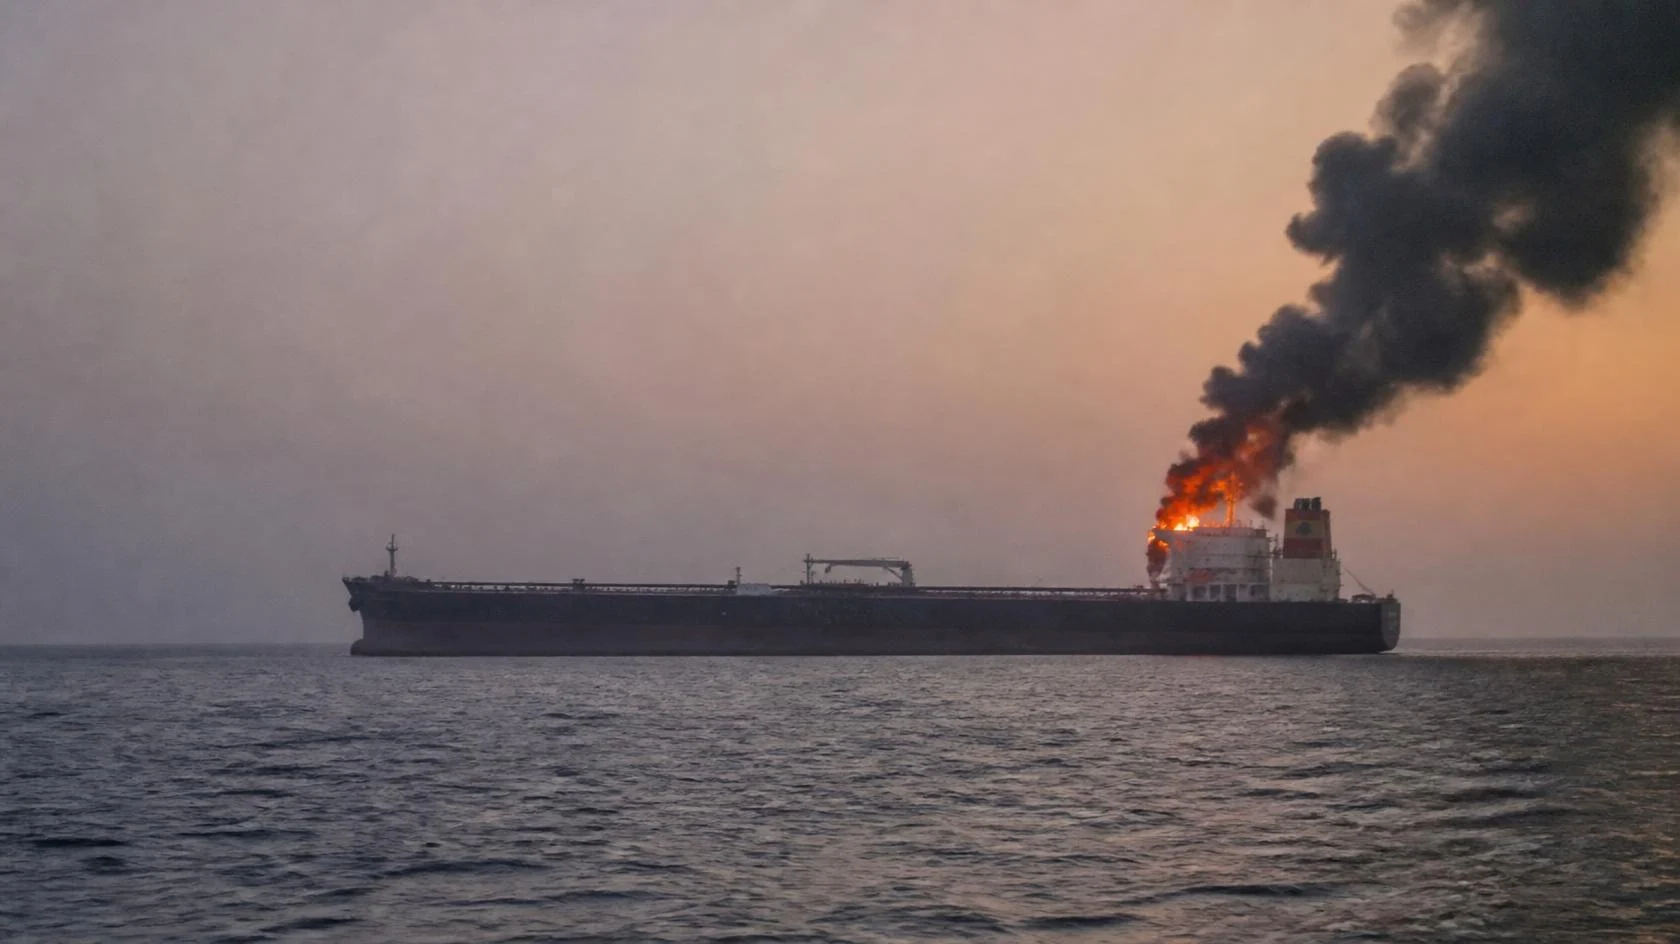


Zatoka Adeńska, noc z 5 na 6 lipca 2011 roku.
W pobliżu Adenu, u wybrzeży Jemenu, na pokład tankowca Brillante Virtuoso wchodzą uzbrojeni mężczyźni. Na statku wybucha pożar. 6 lipca amerykański okręt USS Philippine Sea podejmuje załogę z szalupy. Tankowiec zostaje ciężko uszkodzony.
Na pierwszy rzut oka to kolejny napad w rejonie znanym z piractwa. Statek był ubezpieczony od ryzyk wojennych z rozszerzeniem o piractwo. Bank, który go finansował, był współubezpieczonym. Zgłoszony napad wyglądał na ryzyko piractwa wymienione w polisie.
Osiem lat później, 7 października 2019 roku, sąd w Londynie oddalił roszczenie Piraeus Bank na około 77 mln USD. Bank w niczym nie zawinił i otrzymał około 64 mln USD z osobnego ubezpieczenia swojego interesu jako wierzyciela hipotecznego. Sprawę o wypłatę z polisy statku od ryzyk wojennych przegrał, bo upozorowany atak i podpalenie nie mieściły się w żadnym ryzyku nazwanym w polisie. A gdyby nawet się mieściły, ubezpieczyciele i tak by wygrali: naruszono warunki polisy dotyczące granic żeglugi i ochrony przed piratami.
Wyrok po 52 dniach
Proces przed Commercial Court trwał 52 dni. Sędzia Teare ustalił, że zniszczenie statku zorganizował jego rzeczywisty właściciel, Marios Iliopoulos. Sąd wskazał też motyw: wypłata około 77 mln USD rozwiązałaby poważne trudności finansowe Iliopoulosa i jego spółek.
Po stronie ubezpieczycieli stały m.in. Hiscox, QBE i Markel. Najważniejsze zdanie wyroku dotyczy jednak banku, nie właściciela: „the bank is unable to establish that the loss was caused by an insured peril”. Bank nie zdołał wykazać, że szkodę spowodowało ryzyko objęte ubezpieczeniem.
Spółka właścicielska nie dochodziła już wtedy własnego roszczenia, choć pozostawała stroną powództwa wzajemnego ubezpieczycieli, którego nie broniła. W 2016 roku sędzia Flaux wykreślił roszczenie jego spółki, bo Iliopoulos złamał nakaz sądowy i okłamał sąd. Spór toczył się w dużej mierze między dwiema grupami ubezpieczycieli: tymi, którzy zapłacili bankowi z osobnej polisy i wstąpili w jego prawa, a ubezpieczycielami statku od ryzyk wojennych.
Niewinny, ale z ciężarem dowodu
Status współubezpieczonego chronił bank przed jednym: wina umyślna właściciela nie odbierała mu ochrony. Nie przesądzało to jednak wygranej: zostawały zakres ochrony i pozostałe zarzuty ubezpieczycieli.
Ciężar dowodu rozłożył się tak. Ubezpieczyciele musieli wykazać, że statek zniszczono umyślnie, i to im się udało. Bank musiał wykazać, że szkodę spowodowało ryzyko objęte polisą.
Brillante Virtuoso był ubezpieczony na warunkach Institute War and Strikes Clauses Hulls z rozszerzeniem Piracy and Barratry Extension. To polisa na ryzyka nazwane. Ochrona obejmuje wymienione w niej ryzyka, z zastrzeżeniem wyłączeń i pozostałych warunków. Skoro sąd ustalił, że „piraci” działali na zlecenie właściciela, bank musiał wykazać, że także przy takim przebiegu zdarzeń szkodę spowodowało ryzyko objęte polisą.
Pięć nazw, żadna nie pasuje
Bank powoływał się kolejno na piractwo, na działanie „persons acting maliciously”, czyli osób działających w złym zamiarze, na wandalizm, sabotaż i barratry, czyli umyślne działanie załogi na szkodę armatora. Sąd odrzucił każde z nich.
Napastnicy nie chcieli ukraść statku, żądać okupu ani okraść załogi. Weszli na pokład po to, żeby pomóc w oszustwie ubezpieczeniowym. Uzbrojeni ludzie na tankowcu w Zatoce Adeńskiej wyglądali jak piraci. W sensie polisy piratami nie byli.
Kategoria „persons acting maliciously” na pozór pasuje idealnie: ktoś wszedł na statek i go podpalił. Sąd oparł się jednak na orzeczeniu Supreme Court w sprawie B Atlantic z 2018 roku ([2018] UKSC 26). Według niego to ryzyko wymaga elementu złośliwości: „spite, ill-will or the like”, czyli chęci zaszkodzenia, wrogości. W tej sprawie sąd uznał, że napastnicy pomagali właścicielowi w oszustwie, a nie działali z zamiarem zaszkodzenia jemu lub statkowi. Ludzie Iliopoulosa nie mieli nic do statku, banku ani ubezpieczycieli. Wykonywali zlecenie.
Sąd odrzucił też wandalizm, sabotaż i barratry, oceniając każde z tych ryzyk osobno. Uznał, że żadne z nich nie opisywało ustalonego przebiegu zdarzeń.
Efekt jest paradoksalny tylko z pozoru. Polisa chroniła bank przed oszustwem właściciela, ale nie mogła zapłacić za zdarzenie, którego nie wymieniała. Szkoda była realna, poszkodowany niewinny. Ryzyko, które się zmaterializowało, było nieubezpieczone.
Obrona zapasowa: granice żeglugi i BMP3
Ubezpieczyciele nie oparli się wyłącznie na sporze o definicje. Wygrali również na obronach zapasowych. Wykazali, że naruszono gwarancje polisy dotyczące granic żeglugi oraz stosowania BMP3, czyli zasad ochrony statków przed piratami.
W angielskim prawie ubezpieczeń morskich gwarancja to twarde zobowiązanie ubezpieczonego. Polisa określała, gdzie statek może pływać i jak ma się chronić w rejonie zagrożonym piractwem. Te warunki nie zostały dotrzymane.
Gdyby więc bank przekonał sąd, że atak był piractwem albo złośliwym działaniem osób trzecich, i tak trafiłby na drugą przeszkodę. Niewinność banku nie miała tu znaczenia: warunki operacyjne polisy dotyczyły statku i tego, jak go eksploatowano. Bank tym statkiem nie pływał, ale z jego polisy korzystał.
Poza salą sądową
Sprawa ma też ciemniejszą stronę, której wyrok handlowy nie rozstrzyga. 20 lipca 2011 roku, dwa tygodnie po ataku, w Adenie zginął brytyjski rzeczoznawca David Mockett. Brytyjskie MSZ poprosiło władze Jemenu o śledztwo.
Najobszerniejszą relację dziennikarską z całej historii zawiera książka Matthew Campbella i Kita Chellela z Bloomberga „Dead in the Water” z 2022 roku. Była nominowana do nagrody FT Business Book of the Year 2022.
Według wyroku tankowiec odholowano do Zjednoczonych Emiratów Arabskich, a ładunek przeładowano ze statku na statek w Khor Fakkan we wrześniu 2011 roku. Bez odpowiedzi zostaje natomiast pytanie, czy właściciel ładunku dochodził roszczeń z własnej polisy. Dostępne źródła o tym milczą. Wyrok z 7 października 2019 roku dotyczy kadłuba.
Co z tego wynika dla importera i eksportera
Brillante Virtuoso to sprawa ubezpieczenia kadłuba, nie ładunku. Pokazuje jednak, jak działa polisa na ryzyka nazwane. Ubezpieczyciel płaci, gdy szkodę spowodowało ryzyko wymienione w polisie i gdy ubezpieczony dotrzymał jej warunków. Wina sprawcy i niewinność poszkodowanego przesuwają się na drugi plan.
Dla importera, który kupuje na CIF, oznacza to konkretną sytuację. Przy CIF według Incoterms® 2020 ubezpieczenie organizuje sprzedawca. Domyślne minimum odpowiada klauzulom ICC (C), ale kupujący i sprzedawca mogą uzgodnić szerszy zakres. Jeżeli polisa wymienia ryzyka z nazwy, zdarzenie spoza listy zostaje nieubezpieczone, nawet jeśli nikt po stronie importera niczego nie zaniedbał. W cargo skutki zmiany trasy, przeładunku czy naruszenia warunków polisy trzeba oceniać według jej treści i prawa właściwego. Nie oznaczają one automatycznie utraty ochrony.
Eksporter stoi po drugiej stronie tej samej transakcji. Przy CIF to on wybiera polisę i jej zakres, o ile strony nie uzgodniły inaczej: ryzyka nazwane albo „all risks”, choć i ten zakres ma wyłączenia. Od tego wyboru zależy, czy po szkodzie klient dostanie odszkodowanie, czy pismo od ubezpieczyciela z cytatem z warunków. Różnica wychodzi na jaw dopiero wtedy, gdy coś się stanie.
W obu przypadkach o wyniku decyduje dokument, który powstał na długo przed szkodą. Piraeus Bank miał status współubezpieczonego, ochronę przed winą właściciela i dobrą wiarę. Nie miał w polisie ryzyka, które opisywałoby to, co naprawdę wydarzyło się w nocy pod Adenem.
Bank, który w niczym nie zawinił, otrzymał około 64 mln USD z osobnego ubezpieczenia swojego interesu jako wierzyciela hipotecznego. Sprawę o wypłatę z polisy statku od ryzyk wojennych przegrał.
Źródła
- High Court, Commercial Court, [2019] EWHC 2599 (Comm), wyrok sędziego Teare'a z 7 października 2019 r.
- Ten sam wyrok, kopia 7KBW, październik 2019
- Insurance Business, „Insurers win in Brillante Virtuoso fraud case”, 8 października 2019
- DWF, „The story of what really happened to the Brillante Virtuoso”, październik 2019
- Quadrant Chambers, Nichola Warrender, „Scuttling, innocent co-assureds and uninsured peril: Brillante Virtuoso” (bez daty)
- HFW, „BRILLANTE VIRTUOSO: a cautionary tale for co-assured banks and mortgagees' interest insurers” (bez daty)
- Kennedys, „Brillante Virtuoso: co-assured status and indemnity costs” (bez daty)
- Foreign Office, „Foreign Office Minister comments on the killing of a British national in Aden”, 21 lipca 2011
- Wikipedia, „Brillante Virtuoso” (bez daty)